

🚨 ANTES DE EMPEZAR: NECESITAMOS 2 SEG DE TU AYUDA
Si estás leyendo SomosBiz desde el email, pulsa el corazón ❤️ de arriba.
Ese gesto tan pequeño hace que esta edición llegue a mucha más gente.
¡Gracias por apoyar SomosBiz! 🙌

Cuando Nvidia presenta una tarjeta gráfica nueva, en realidad no ha fabricado nada. Cuando Apple anuncia el procesador de su próximo iPhone, tampoco. Ni AMD, ni Qualcomm, ni Broadcom, ni prácticamente ninguna de las marcas que asociamos con la vanguardia tecnológica tienen una sola fábrica capaz de producir lo que venden. Todas ellas diseñan el plano y lo envían al mismo sitio: un parque industrial de la ciudad de Hsinchu, en Taiwán, donde una compañía que ningún consumidor conoce imprime esos diseños sobre obleas de silicio.
La cifra que mejor resume la situación es esta: TSMC fabrica más del 90% de los chips más avanzados del planeta, aquellos por debajo de los tres nanómetros. No el 90% de los chips en general, sino el 90% de los que hacen posible entrenar modelos de IA, mover un teléfono de gama alta o sostener un centro de datos moderno. En la práctica, una única empresa en una única isla decide el ritmo al que avanza la tecnología mundial.
Lo interesante es que ese poder no nació de una ambición desmedida, sino justo de lo contrario. De renunciar a competir.


Prueba 1 mes gratis de TaxDown para autónomos
Entre la cuota, los trimestrales y el papeleo, ser autónomo en España se ha vuelto cuesta arriba.
Bastante tienes con lo tuyo como para pelearte también con Hacienda. Por eso os traemos algo de la mano de TaxDown: prueba gratis el servicio de autónomos durante el mes de octubre.
Delegas tus impuestos y te olvidas: un experto fiscal revisa y presenta tu IVA, si lo necesitas te dan de alta o de baja, revisan tu caso para que pagues lo justo, y tienes asesoría ilimitada y programa de facturación incluido.
Prueba el plan Premium gratis sin pagar nada gracias al código: SOMOSBIZTAX.

Tiempo de lectura: 17 minutos
En el correo de hoy:
¿Cómo una empresa que NO diseña ni vende chips acabó CONTROLANDO toda la tecnología mundial? El caso TSMC
Tema de la Semana: Quién gana con la inflación
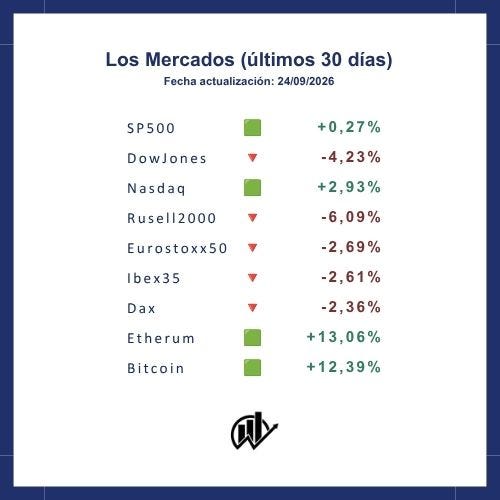
Los Mercados (últimos 30 días)
Noticias Exprés: Lo Último en un Instante
Post anteriores:

1. Un hombre de 55 años al que le habían cerrado la puerta
Morris Chang nació en Ningbo, China, en 1931, y su infancia fue una huida permanente. La guerra chino-japonesa primero y la guerra civil después obligaron a su familia a mudarse entre Nankín, Cantón, Chongqing, Shanghái y Hong Kong, de manera que pasó la mayor parte de sus años escolares cambiando de ciudad y de idioma. De joven quería ser novelista o periodista, pero su padre, que era funcionario de finanzas y después director de banco, lo convenció de que aquello no daba de comer.
En 1949 se marchó a Estados Unidos, entró en Harvard, se pasó al MIT al segundo año y salió de allí con dos títulos en ingeniería mecánica. Conviene señalar un detalle que él mismo ha contado muchas veces: suspendió dos veces seguidas el examen de acceso al doctorado del MIT y acabó marchándose sin el título. Ese fracaso lo empujó a la industria, donde entró en 1955 por la puerta de los semiconductores.
El siguiente cuarto de siglo lo pasó en Texas Instruments, escalando hasta la cúpula de una de las compañías más importantes del sector, y en el camino sí terminó el doctorado, este en Stanford. Pero cuando le tocó optar a la dirección general, la empresa eligió a otro. Chang se fue a General Instrument, duró poco más de un año y se encontró con 54 años, una carrera brillante a las espaldas y ninguna puerta abierta hacia arriba.
Fue entonces cuando el gobierno de Taiwán lo llamó para dirigir un instituto público de investigación tecnológica. La isla no tenía industria de semiconductores, ni ingenieros formados, ni capital. Tenía mano de obra barata y la voluntad política de dejar de fabricar paraguas y zapatos.
2. La idea que a nadie le pareció buena
Hasta 1987 el negocio funcionaba de una única manera. Quien diseñaba chips los fabricaba en sus propias plantas, un modelo que el sector bautizó como fabricante integrado y que practicaban Intel, Texas Instruments, Motorola o NEC. Diseño y producción iban juntos porque a nadie se le ocurría separarlos.
El problema de ese esquema era el dinero. Cada nueva generación de fábrica costaba más que la anterior, y las cantidades empezaban a ser inasumibles para cualquiera que no vendiese ya millones de unidades. Eso significaba que un ingeniero con una idea brillante para un chip no podía hacer absolutamente nada con ella, porque construir la fábrica para producirlo estaba fuera de su alcance y de cualquier ronda de financiación imaginable.
Chang le dio la vuelta al tablero. Su propuesta consistía en montar una empresa que fabricara exclusivamente diseños ajenos y que jamás, bajo ningún concepto, diseñara un chip propio. A eso se le llamó modelo de fundición pura, y su gracia estaba precisamente en la renuncia: al no tener producto propio, TSMC nunca sería competidora de sus clientes, así que estos podían entregarle sus diseños más valiosos sin miedo a que se los copiara para venderlos por su cuenta.
En 1987 la idea sonaba débil. Fabricar por encargo era el escalón bajo de la cadena, el trabajo sucio que hacía quien no tenía talento para diseñar. Chang levantó la compañía con dinero del gobierno taiwanés y de Philips, y arrancó la producción en Hsinchu al año siguiente.
Lo que nadie vio venir fue el efecto secundario. Al existir alguien dispuesto a fabricar para cualquiera, se volvió posible montar una empresa de chips sin fábrica, y de esa grieta nacieron Nvidia, Qualcomm, Broadcom, Marvell y, con el tiempo, los diseños propios de Apple. Chang no se limitó a crear una compañía: creó la infraestructura que permitió que existiera una industria entera que antes era económicamente imposible.
3. Antes de seguir: qué es una oblea y qué demonios son los nanómetros
Merece la pena parar un momento aquí, porque estos dos conceptos se repiten en cualquier noticia sobre semiconductores y casi nunca se explican, de modo que todo lo que viene después se entiende a medias.
La oblea es el disco de silicio sobre el que se fabrican los chips, y sí, el silicio se saca básicamente de arena purificada hasta extremos absurdos. Imagina un disco gris, brillante como un espejo, de unos treinta centímetros de diámetro y menos de un milímetro de grosor. Sobre esa superficie no se fabrica un chip, sino cientos de ellos a la vez, dispuestos como una cuadrícula, y solo al final del proceso se corta la oblea para separarlos uno a uno.
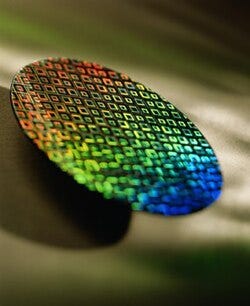
Ese detalle explica cómo funciona realmente el negocio. TSMC no vende chips, vende obleas procesadas, y por eso el precio se mide por oblea y no por unidad. También explica por qué es tan importante el concepto de rendimiento: si de una oblea salen quinientos chips y ciento cincuenta vienen defectuosos, ese porcentaje de fallos se come directamente el margen. Los defectos son inevitables, porque hablamos de una partícula de polvo mil veces más fina que un cabello arruinando un circuito, y de ahí que las fábricas operen en salas más limpias que un quirófano, con aire filtrado permanentemente y operarios cubiertos de pies a cabeza.
Los nanómetros son la otra mitad de la historia. Un nanómetro es la millonésima parte de un milímetro, una medida tan pequeña que un cabello humano tiene unos 80.000 de ancho. Cuando se habla de un chip de tres nanómetros, se está describiendo de forma aproximada el tamaño de los componentes grabados sobre el silicio; hoy la cifra funciona más como nombre comercial de una generación tecnológica que como medida física exacta, pero la dirección es correcta: cuanto menor es el número, más pequeños son los transistores y más caben en el mismo espacio.
Y eso importa por tres razones muy concretas. Más transistores en la misma superficie significa más potencia de cálculo. Distancias más cortas significan mayor velocidad. Y componentes más pequeños consumen menos electricidad, algo determinante tanto para que un móvil aguante el día como para que un centro de datos no se coma la factura eléctrica de una ciudad mediana. Por eso la carrera por bajar de tres a dos nanómetros no es una cuestión de prestigio técnico: es la diferencia entre poder entrenar un modelo de IA de forma rentable o no poder hacerlo.
La dificultad de fabricar a esa escala crece de forma brutal en cada salto, y ahí está la clave de todo el asunto. Muchas empresas saben fabricar chips; casi ninguna sabe fabricarlos por debajo de tres nanómetros con un rendimiento aceptable. Ese es exactamente el terreno donde TSMC se ha quedado prácticamente sola.
4. El efecto bola de nieve
La ventaja de TSMC no se explica por un invento concreto sino por un mecanismo que se retroalimenta y que resulta casi imposible de romper desde fuera.
Funciona así. Cuantos más clientes tiene, más obleas fabrica; cuantas más obleas fabrica, más rápido detecta y corrige defectos, así que su tasa de piezas buenas por oblea mejora más deprisa que la de cualquier rival; mejores rendimientos significan menor coste por chip; menor coste atrae a más clientes todavía. Y así indefinidamente.
Añade a eso el factor capital. Una planta puntera cuesta hoy más de veinte mil millones de dólares, cifra que solo se amortiza si repartes ese gasto entre un volumen gigantesco de producción. La inversión prevista por TSMC para 2026 ronda los 52.000 a 56.000 millones de dólares, la mayor apuesta de capital en un solo año de la historia del sector. Intel invierte bastante menos y además tiene que repartirlo entre varios negocios; Samsung prioriza la memoria sobre la fundición. Las cuentas, sencillamente, no les salen.
El resultado es una posición que ya no admite discusión. TSMC controla en torno al 70% del mercado mundial de fundición, con Samsung rondando el 7% y SMIC el 5%, pero la cifra realmente demoledora es la otra: más del 90% de todo lo que se fabrica por debajo de tres nanómetros sale de sus plantas.
5. Cobrar más cada año y que nadie proteste
Hay un detalle que define mejor que ningún otro lo que significa ser insustituible, y es la capacidad de subir precios sin perder un solo cliente.
Una oblea de dos nanómetros cuesta más de 30.000 dólares, aproximadamente un 50% más que una de tres nanómetros, que ronda los 20.000. Con esos números encima de la mesa, en enero de 2026 TSMC anunció subidas de entre el 3% y el 10% en todos sus nodos por debajo de cinco nanómetros, y los clientes las aceptaron sin apenas resistencia.
La razón de esa docilidad es que marcharse sale más caro que pagar. Los diseños de chip se optimizan para el proceso concreto de una fábrica, así que llevárselos a otra exige meses de rediseño, millones de euros y el riesgo de acabar con peores rendimientos y con el lanzamiento retrasado. Cuando la alternativa es la ejecución irregular de Intel o los rendimientos insuficientes de Samsung en los nodos más pequeños, pagar un 10% más parece barato.
Esa posición se traduce en unos márgenes que no tienen comparación en la industria pesada: margen bruto del 66,2% y margen operativo del 58,1% en el primer trimestre de 2026, ambos por encima de sus propias previsiones.
6. El vuelco que ha provocado la inteligencia artificial
Durante una década, el calendario de TSMC giró en torno a Apple. Llegaba septiembre, entraban los pedidos del iPhone y el resto del mundo esperaba su turno. Eso se ha terminado.
En 2025 ocurrió lo que en el sector han bautizado como el vuelco de Nvidia: la compañía de Jensen Huang superó a Apple como mayor cliente de TSMC, aportando unos 23.200 millones de dólares frente a los 20.500 de Apple. En porcentaje, Nvidia pasó del 12% al 19% de los ingresos totales, mientras Apple caía del 22% al 17%. Apple llevaba en lo más alto desde 2014.
El cambio va más allá de un reordenamiento de clientes. La computación de alto rendimiento, que engloba aceleradores de IA y procesadores de centro de datos, supuso el 58% de los ingresos de 2025, frente al 40% que representaba en 2022. Los chips de IA son más grandes, más complejos y dejan mucho más margen que un procesador de móvil, así que la era del volumen ha dado paso a la era del valor.
Los números de conjunto acompañan. TSMC facturó 122.420 millones de dólares en 2025, un 35,9% más que el año anterior, y lo hizo con un dato que revela mejor que ningún otro lo que ha pasado: sus ingresos por cliente activo pasaron de 94 millones en 2020 a 229 millones en 2025, mientras el número de clientes apenas creció un 5%. Está fabricando cosas mucho más caras para prácticamente la misma gente.
7. Quién manda de verdad en esta cadena
Existe una empresa sin la cual TSMC no podría fabricar nada, y está en Países Bajos. Se llama ASML y es la única compañía del mundo capaz de construir las máquinas de litografía ultravioleta extrema necesarias para los nodos más pequeños.
El proceso que ejecutan esas máquinas parece sacado de un laboratorio de física de partículas. Un sistema de láseres bombardea gotas de estaño fundido hasta convertirlas en plasma a temperaturas cercanas a los 200.000 grados, y una serie de espejos de precisión recoge la luz resultante para proyectar los patrones del circuito sobre la oblea de silicio. Cada unidad tiene el tamaño de un autobús y las más avanzadas cuestan alrededor de 400 millones de dólares.
Lo revelador es cómo se comporta TSMC frente a ese proveedor monopolista. En 2026 rechazó desplegar la generación más avanzada de ASML por considerarla demasiado cara para el rendimiento que ofrece, y aplazó su uso en producción masiva hasta finales de esta década, mientras se apaña con múltiples pasadas de las máquinas convencionales. Puede permitírselo porque su ventaja sobre Samsung e Intel es tan amplia que ningún rival va a adelantarla comprando equipos que no le salen rentables. El cliente dominante marca el ritmo al proveedor dominante, algo poco frecuente en cualquier industria de bienes de equipo.
8. El escudo de silicio
Queda la parte que convierte todo lo anterior en un asunto de geopolítica y no solo de negocio. Toda esta capacidad está concentrada en una isla de 36.000 kilómetros cuadrados que China reclama como territorio propio.
En Taiwán llaman a esto el escudo de silicio, y la lógica es que resultar imprescindible para la economía mundial funciona como una póliza de seguros: nadie puede permitirse que esas fábricas dejen de producir, porque el daño alcanzaría de inmediato a Estados Unidos, Europa, Japón y a la propia China.
Que la teoría convenza o no es discutible, pero ha empujado a TSMC a repartir el riesgo. Ha levantado plantas en Arizona con el respaldo de la legislación estadounidense de semiconductores, ha abierto en Japón y ha proyectado capacidad en Alemania. Aun así, el corazón tecnológico, los nodos más avanzados y la investigación siguen en Hsinchu, porque replicar cuatro décadas de conocimiento acumulado no se consigue con subvenciones ni con plazos políticos.
La historia de TSMC contradice una de las creencias más extendidas en los negocios, la de que el valor está en tener marca, producto propio y contacto directo con el cliente final. Chang hizo exactamente lo contrario: renunció a diseñar, renunció a vender al consumidor y renunció a que nadie supiera su nombre, y precisamente por eso se volvió indispensable para todos. Su ventaja competitiva nació de una promesa negativa, la de no competir jamás con quien le daba trabajo, y esa promesa es la que le permitió recibir los secretos industriales más valiosos del planeta.
Hay una segunda idea, más aprovechable para cualquier empresa. La posición de TSMC no se sostiene sobre una patente ni sobre una tecnología puntual, sino sobre un mecanismo que se refuerza solo con el tiempo. Más volumen produce mejores rendimientos, que abaratan costes, que atraen más volumen. Los fosos defensivos que de verdad aguantan no son los que se inventan, son los que se acumulan, y por eso Intel y Samsung pueden gastar decenas de miles de millones sin acortar distancias: les falta lo único que no se compra, que son cuarenta años de errores cometidos y corregidos antes que nadie.
Y conviene no perder de vista el reverso incómodo. Toda la infraestructura digital contemporánea, desde el móvil que llevas encima hasta los modelos de IA que están absorbiendo el capital mundial, depende de un puñado de fábricas situadas en el punto geopolítico más tenso del planeta. Es una eficiencia extraordinaria y, al mismo tiempo, una fragilidad sin precedentes. Hemos construido el siglo XXI sobre un único punto de fallo.

Quién gana con la inflación
La inflación puede reducir el valor de una deuda sin que el banco perdone un solo euro. Parece extraño cuando acabas de pagar más por la compra, pero ocurre: el dinero pierde poder adquisitivo y las cantidades que prometiste devolver también. Quien firmó una hipoteca a tipo fijo antes de una subida inesperada de los precios puede encontrarse pagando con euros que valen bastante menos que los que recibió. La inflación también redistribuye riqueza entre quienes prestan y quienes deben.
Imagina que guardas 100.000 euros en una cuenta sin remunerar y que, durante varios años, los precios acumulan una subida del 20 %. Tu saldo sigue intacto, pero permite comprar lo que antes comprabas con unos 83.333 euros. Ahora mira la misma cifra desde el otro lado: una deuda de 100.000 euros también equivale a esos 83.333 euros en poder adquisitivo inicial. El contrato conserva los números; lo que cambia es su valor.
Aquí aparece un matiz decisivo: que una deuda pierda valor real no significa que resulte más fácil pagarla cada mes. Para que una cuota fija pese menos sobre tu sueldo, tus ingresos tienen que aumentar. Si siguen congelados mientras suben la comida y la electricidad, puedes llegar más justo a fin de mes. Y si la hipoteca es variable, una subida de los tipos puede encarecer además la cuota. El alivio patrimonial y el desahogo mensual son cosas distintas.
Los gobiernos también pueden beneficiarse de ese mecanismo. Una subida inesperada de los precios puede elevar la recaudación y el PIB medido en euros mientras parte de la deuda anterior mantiene sus condiciones. Así, la deuda puede reducirse como porcentaje del PIB sin una devolución equivalente de préstamos. El margen se estrecha cuando aumentan los gastos públicos y los inversores exigen más intereses para seguir financiando al Estado.
Por eso, dos personas que soportan la misma subida del supermercado pueden estar viviendo cambios muy diferentes en su patrimonio. Una ve cómo pierden valor los ahorros que acumuló durante años; otra consigue que una antigua cuota hipotecaria ocupe cada vez menos espacio en su nómina. Al mirar la inflación conviene abrir también los contratos: cuánto dinero tenemos comprometido, durante cuánto tiempo y qué cantidades pueden actualizarse. Una parte del reparto se decidió años antes de que subieran los precios.


📉 La venta de bonos dispara el coste de la deuda en Estados Unidos y Europa. El bono estadounidense a diez años alcanza el 5,16% y el español toca el 4,1%. El petróleo, en torno a los 105 dólares, alimenta las expectativas de nuevas subidas de tipos. El Ibex cierra el jueves en 19.574 puntos, tras perder un 0,3%.
🛢️ Europa teme que Estados Unidos reduzca sus exportaciones de diésel. Bruselas advierte del impacto sobre el suministro y los precios. El secretario de Energía estadounidense desmiente un veto total de 90 días, pero confirma conversaciones con las refinerías para reducir voluntariamente las ventas al exterior.
🇨🇳 Estados Unidos y China prolongan su tregua comercial hasta enero. Ambos países amplían hasta el 10 de enero de 2027 el acuerdo que vencía en noviembre. La prórroga llega con la visita de Xi Jinping a Washington y da más margen para negociar aranceles, tierras raras e inteligencia artificial.
💴 Japón eleva los tipos al 1,25%, su máximo en 31 años. El banco central mantiene abierta la puerta a nuevas subidas ante la debilidad del yen y el encarecimiento de la energía. La decisión sale adelante con siete votos a favor y dos en contra.
🇪🇸 La OCDE mejora el crecimiento previsto para España hasta el 2,6%. La revisión añade cuatro décimas gracias al impulso de la demanda interna. También empeoran las perspectivas de precios: la inflación alcanzaría el 3,7% este año y seguiría en el 3,4% en 2027.
🍎 Apple roza los cinco billones de dólares en Bolsa. Sus acciones superan los 345 dólares y marcan máximos históricos antes del estreno de su iPhone plegable.
🤖 SoftBank recurre a bonos con rentabilidades cercanas al 10% para invertir en OpenAI. El grupo japonés recibe órdenes de compra por unos 8.500 millones de euros. La operación muestra el creciente recurso a la deuda para financiar la expansión de la inteligencia artificial.
🚢 El déficit comercial español crece un 30,5% hasta julio. El desequilibrio alcanza los 38.005 millones de euros, con la energía como principal lastre. Las exportaciones aumentan un 2,2%, pero las importaciones avanzan un 5,3%, ampliando la diferencia entre lo que España vende y compra al exterior.
Dentro de un tiempo:
¿ Cómo una empresa familiar se convirtió en básica para hacer la masa madre de los chips?
PD: Sin ella, pues no hay wafer y sin wafer no hay chip.